Fattura in regime del margine: cosa devo scrivere? Esempio compilato e fac-simile in PDF
La risposta in breve
Nel 2026 la fattura in regime del margine ha gli stessi dati di ogni fattura (data, numero, venditore, cliente, bene, prezzo), ma riporta un solo prezzo, quello pagato dal cliente, senza l'IVA separata (art. 38, comma 1, del decreto legge 41/1995). Al posto dell'importo dell'IVA va l'annotazione chiesta dall'art. 21, comma 6, lettera d), del DPR 633/1972, per esempio «regime del margine - beni usati». Prezzo di acquisto, margine e IVA sul margine in fattura non compaiono: sono conti del venditore.
Perché la fattura in regime del margine non mostra l'IVA?
La fattura in regime del margine non mostra l'IVA perché la legge lo vieta: l'art. 38, comma 1, del decreto legge 23 febbraio 1995, n. 41, dice che chi applica il regime non può indicare l'imposta separatamente dal corrispettivo. L'IVA però c'è, dentro il prezzo, e la versa il venditore.
L'imposta si calcola sul guadagno lordo del venditore, cioè l'incasso meno il costo del bene, nel quale entrano anche le riparazioni e le spese accessorie (art. 36, comma 1): scritta in fattura, farebbe capire al cliente quanto il rivenditore ha pagato l'oggetto. Il calcolo è spiegato in come funziona il regime del margine.
Che cosa deve contenere la fattura in regime del margine?
La fattura in regime del margine contiene i dati che l'art. 21, comma 2, del DPR 26 ottobre 1972, n. 633, chiede a ogni fattura, con una differenza: al posto dell'importo dell'IVA c'è l'annotazione del regime (comma 6, lettera d). I dati principali sono questi:
- data di emissione e numero progressivo;
- nome o ragione sociale, indirizzo e partita IVA del venditore;
- nome o ragione sociale e indirizzo del cliente, con la sua partita IVA oppure, se è un privato residente o domiciliato in Italia, il codice fiscale;
- natura, qualità e quantità dei beni venduti (nell'esempio più sotto: marca, modello e numero di serie dell'orologio);
- il prezzo, cioè il corrispettivo pagato dal cliente, IVA compresa;
- l'annotazione del regime del margine, che prende il posto dell'importo dell'IVA.
I tempi sono quelli di ogni fattura: di regola entro dodici giorni dall'effettuazione dell'operazione (art. 21, comma 4), con le eccezioni dello stesso comma, come la fattura unica del mese per le consegne con documento di trasporto.
Quale annotazione si scrive? Le tre formule della legge
L'annotazione della fattura in regime del margine dipende dal bene venduto: l'art. 21, comma 6, lettera d), del DPR 633/1972 prevede tre formule.
- «regime del margine - beni usati»: telefoni, orologi, abiti, mobili, veicoli, strumenti musicali e gli altri beni mobili usati;
- «regime del margine - oggetti d'arte»: quadri, sculture e le altre opere che la tabella allegata al DL 41/1995 classifica come oggetti d'arte;
- «regime del margine - oggetti di antiquariato o da collezione»: pezzi d'antiquariato, francobolli e monete da collezione e simili.
Accanto all'annotazione si può aggiungere la norma, per esempio «art. 36 DL 41/1995»: il comma 6 la prevede come «eventuale». Per la categoria di un oggetto ci sono l'articolo su quali beni rientrano nel regime del margine e le pagine del regime del margine per categoria.
Com'è fatta una fattura con regime del margine? Un esempio compilato
Un esempio di fattura con regime del margine: un negozio compra da un privato un orologio da polso usato a 800 €, spende 90 € per revisionarlo e lo vende a 1.250 € a un cliente privato che chiede la fattura. Il cliente riceve un documento con un solo importo, 1.250 €, e l'annotazione «Regime del margine - beni usati, art. 36 DL 41/1995». Nella versione elettronica della stessa fattura, i campi principali hanno questi valori:

Descrizione dell'immagine
In alto la scritta «Regime del margine · fattura» e il titolo «Cosa scrivere in fattura: l'esempio compilato». Un riquadro bianco con sei righe (sul telefono le stesse righe, con l'etichetta sopra il valore): descrizione, orologio da polso usato; prezzo, 1.250,00 €; aliquota IVA, 0,00; natura, N5; riferimento normativo, «Regime del margine - beni usati, art. 36 DL 41/1995»; totale documento, 1.250,00 €. Le righe dell'aliquota, della natura e del riferimento normativo sono evidenziate in giallo. In basso: «L'IVA non si indica a parte: prezzo d'acquisto e margine restano nel tuo registro» e il dominio regimedelmargine.it.
La fattura intera, con venditore, cliente, annotazione e totali, è nel fac-simile qui sotto, con dati inventati: si apre con un clic sull'immagine oppure dal link esempio di fattura in regime del margine (PDF, una pagina A4, 74 KB).
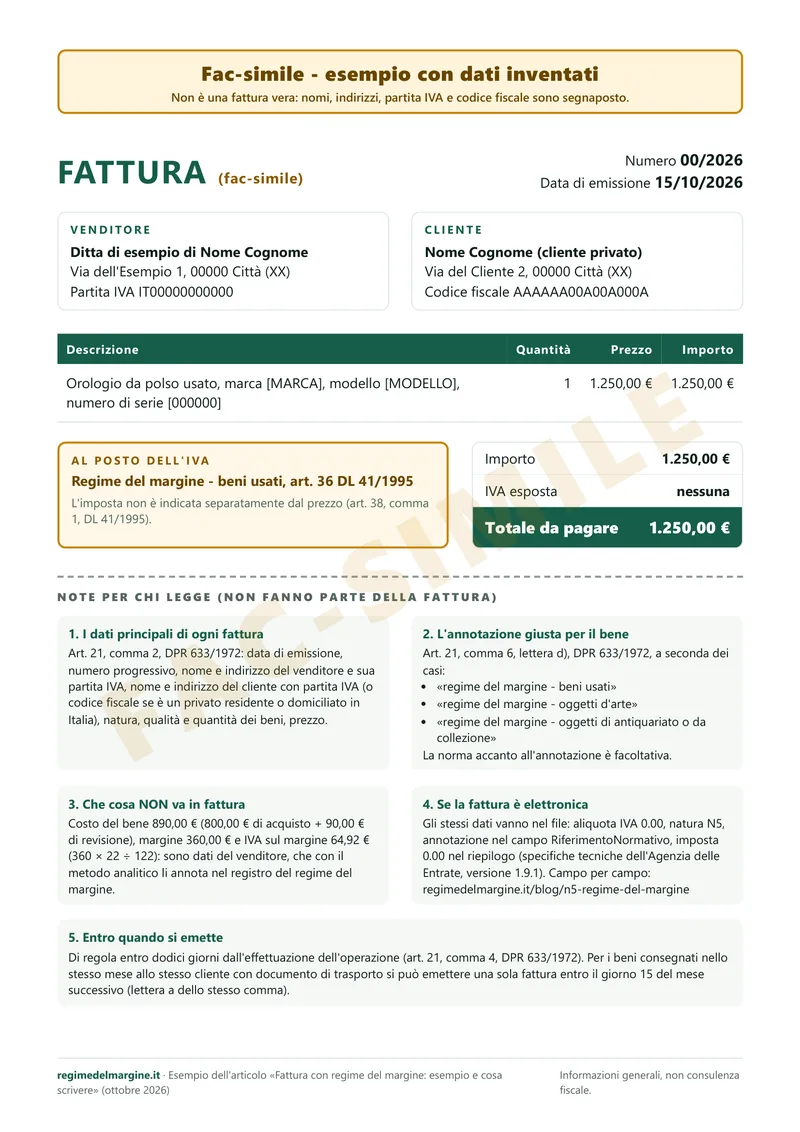
Descrizione dell'immagine
L'unica pagina del PDF, formato A4 verticale, con la scritta «FAC-SIMILE» in diagonale. In alto un riquadro giallo: «Fac-simile - esempio con dati inventati. Non è una fattura vera: nomi, indirizzi, partita IVA e codice fiscale sono segnaposto». Sotto il titolo «FATTURA (fac-simile)», numero 00/2026, data di emissione 15/10/2026. Riquadro «Venditore»: Ditta di esempio di Nome Cognome, Via dell'Esempio 1, 00000 Città (XX), partita IVA IT00000000000. Riquadro «Cliente»: Nome Cognome (cliente privato), Via del Cliente 2, 00000 Città (XX), codice fiscale AAAAAA00A00A000A. Tabella con una riga: descrizione «Orologio da polso usato, marca [MARCA], modello [MODELLO], numero di serie [000000]», quantità 1, prezzo 1.250,00 €, importo 1.250,00 €. Riquadro «Al posto dell'IVA»: «Regime del margine - beni usati, art. 36 DL 41/1995» e, sotto, «L'imposta non è indicata separatamente dal prezzo (art. 38, comma 1, DL 41/1995)». Totali: importo 1.250,00 €, IVA esposta nessuna, totale da pagare 1.250,00 €.
Dopo una linea tratteggiata, «Note per chi legge (non fanno parte della fattura)», in cinque riquadri. 1, i dati principali di ogni fattura secondo l'art. 21, comma 2, del DPR 633/1972: data di emissione, numero progressivo, nome e indirizzo del venditore e sua partita IVA, nome e indirizzo del cliente con partita IVA o codice fiscale se è un privato residente o domiciliato in Italia, natura, qualità e quantità dei beni, prezzo. 2, l'annotazione giusta per il bene secondo l'art. 21, comma 6, lettera d): «regime del margine - beni usati», «regime del margine - oggetti d'arte», «regime del margine - oggetti di antiquariato o da collezione»; la norma accanto all'annotazione è facoltativa. 3, che cosa non va in fattura: costo del bene 890,00 € (800,00 € di acquisto più 90,00 € di revisione), margine 360,00 € e IVA sul margine 64,92 € (360 per 22 diviso 122), dati che il venditore con il metodo analitico annota nel registro del regime del margine. 4, se la fattura è elettronica: aliquota IVA 0.00, natura N5, annotazione nel campo RiferimentoNormativo, imposta 0.00 nel riepilogo, secondo le specifiche tecniche dell'Agenzia delle Entrate versione 1.9.1; rimando a regimedelmargine.it/blog/n5-regime-del-margine. 5, entro quando si emette: di regola entro dodici giorni dall'effettuazione dell'operazione (art. 21, comma 4); per i beni consegnati nello stesso mese allo stesso cliente con documento di trasporto, una sola fattura entro il giorno 15 del mese successivo. In fondo: «regimedelmargine.it · Esempio dell'articolo Fattura con regime del margine: esempio e cosa scrivere (ottobre 2026)» e «Informazioni generali, non consulenza fiscale».
Questo invece è il conto del venditore, che con il metodo analitico va nel registro del regime del margine e non in fattura:
Il margine comprende già l'imposta, per questo si moltiplica per 22 e si divide per 122. Dei 1.250 € incassati, 64,92 € sono IVA da versare con la liquidazione. Con i propri numeri il conto lo rifà il calcolatore dell'IVA sul margine; per gli orologi ci sono indicazioni in più nella pagina sul regime del margine per gli orologi usati.
Fattura elettronica in regime del margine: che cosa cambia?
Nella fattura elettronica in regime del margine gli stessi dati vanno nei campi del file: nella riga e nel riepilogo aliquota IVA 0.00 e natura N5, con imposta 0.00. N5 è il codice che l'elenco delle nature, nelle specifiche tecniche 1.9.1 dell'Agenzia delle Entrate, utilizzabili dal 15 maggio 2026, riserva a «regime del margine / IVA non esposta in fattura».
Con una natura il campo RiferimentoNormativo è obbligatorio (al massimo 100 caratteri): nell'esempio contiene l'annotazione e la norma. Fra i codici del regime fiscale del venditore le specifiche prevedono RF14, «Rivendita di beni usati, di oggetti d'arte, d'antiquariato o da collezione»; le specifiche non dicono quando sceglierlo, quindi la scelta del codice va vista con il commercialista. Campo per campo, con i codici di scarto, la compilazione è nell'articolo sulla natura N5 nel regime del margine.
Fattura o scontrino: quando serve la fattura nel regime del margine?
Chi vende al dettaglio (in un negozio aperto al pubblico, in forma ambulante o per corrispondenza) non deve emettere la fattura se il cliente non la chiede entro il momento della vendita (art. 22 del DPR 633/1972). Se il cliente la chiede, la fattura si fa come nell'esempio: senza IVA separata e con l'annotazione del regime del margine.
Lo ha confermato l'Agenzia delle Entrate (risoluzione n. 73 del 19 aprile 2007, sul caso di un venditore ambulante di libri usati e francobolli da collezione), ricordando che il regime del margine non esonera dall'obbligo di certificare i corrispettivi. Per le vendite in cui il rivenditore sceglie l'IVA ordinaria (art. 36, comma 3, del DL 41/1995), l'art. 38, comma 1, dice che emissione della fattura e registrazione «sono comunque obbligatorie», ferma restando l'applicazione dell'art. 22 quando ne ricorrono i presupposti.
Che cosa significa una fattura ricevuta con «IVA non esposta»?
Una fattura con l'IVA non esposta e l'annotazione del regime del margine vuol dire che il venditore ha applicato il regime: l'IVA è nel prezzo e la versa lui sul suo guadagno. Per chi compra con partita IVA, la fattura non riporta un'imposta da detrarre; come si annota nei registri lo spiega l'articolo su come si registra una fattura di acquisto in regime del margine.
Chi poi rivende quel bene può applicare a sua volta il regime del margine: l'art. 36, comma 1, considera acquistati da privati anche i beni ceduti da un rivenditore che ha applicato il regime.
Quali sono gli errori più frequenti nella fattura in regime del margine?
Gli errori più frequenti nella fattura in regime del margine riguardano l'IVA esposta, l'annotazione e i dati del registro.
- Scorporare l'IVA dal prezzo e scriverla a parte, come in una fattura ordinaria: l'art. 38, comma 1, lo vieta.
- Dimenticare l'annotazione, o usare quella dei beni usati per un oggetto da collezione o d'arte.
- Nella fattura elettronica, scegliere una natura diversa da N5, per esempio N4, che le specifiche tecniche riservano alle operazioni esenti.
- Scrivere in fattura il prezzo di acquisto o il margine.
- Fatturare a margine un bene comprato da un'impresa con l'IVA esposta in fattura: non è un acquisto da privato né uno dei casi che l'art. 36, comma 1, equipara a un privato.
I dati della fattura li prepara l'app
Con Regime del Margine Gestionale registri acquisto, spese e vendita: l'app calcola l'IVA sul margine e prepara i dati della fattura con l'annotazione giusta. L'invio al Sistema di Interscambio resta a te o al tuo intermediario. Il piano gratuito basta per iniziare.

Domande frequenti
Posso indicare l'IVA in fattura se il cliente me la chiede?
No, in una fattura a margine l'IVA non si indica separatamente dal prezzo (art. 38, comma 1, del DL 41/1995). Per una singola vendita il rivenditore può scegliere l'IVA ordinaria sull'intero prezzo, esposta in fattura (art. 36, comma 3), ma non per i beni seguiti con il metodo globale (art. 36, comma 6).
La fattura in regime del margine cambia se il cliente è in un altro Paese UE?
No. Con un cliente che sta in un altro Paese dell'Unione europea la vendita a margine non diventa una cessione intracomunitaria non imponibile (art. 37, comma 2, del DL 41/1995): l'IVA resta quella italiana sul margine e l'annotazione è la stessa.
Devo scrivere in fattura il prezzo a cui ho comprato il bene?
No. Il prezzo di acquisto non è tra i dati della fattura (art. 21, comma 2, del DPR 633/1972): con il metodo analitico va nel registro del regime del margine, insieme al prezzo di vendita e alla differenza (art. 38, comma 2, del DL 41/1995).
Entro quando va emessa la fattura in regime del margine?
Di regola entro dodici giorni dall'effettuazione dell'operazione (art. 21, comma 4, del DPR 633/1972). Per i beni consegnati allo stesso cliente nello stesso mese con documento di trasporto si può emettere una sola fattura entro il giorno 15 del mese successivo.
La guida pratica al regime del margine, gratis
Ricevi subito il PDF con metodi per categoria, esempi di calcolo, fattura, registri e la checklist degli errori. Poi ti scriviamo solo quando cambia qualcosa che ti riguarda: novità e cambi di regole sul regime del margine, prima degli altri.
Fonti
- Decreto legge 23 febbraio 1995, n. 41, art. 36, commi 1, 3 e 6, art. 37, comma 2, e art. 38, commi 1 e 2 (Normattiva)
- DPR 26 ottobre 1972, n. 633, art. 21, commi 2, 4 e 6, lettera d), e art. 22 (Normattiva)
- Agenzia delle Entrate, Allegato A - Specifiche tecniche della fattura elettronica, versione 1.9.1 (utilizzabili dal 15 maggio 2026): natura N5, regime fiscale RF14, campi AliquotaIVA e RiferimentoNormativo
- Agenzia delle Entrate, risoluzione n. 73 del 19 aprile 2007
I link ai testi ufficiali sono nella pagina Fonti ufficiali e avvertenze.
Questo articolo dà informazioni generali e si basa sugli artt. 36-38 del DL 41/1995 e sugli artt. 21 e 22 del DPR 633/1972. Il fac-simile in PDF contiene solo dati inventati. Non è una consulenza fiscale e non sostituisce il parere di un commercialista, che può valutare il tuo caso specifico.